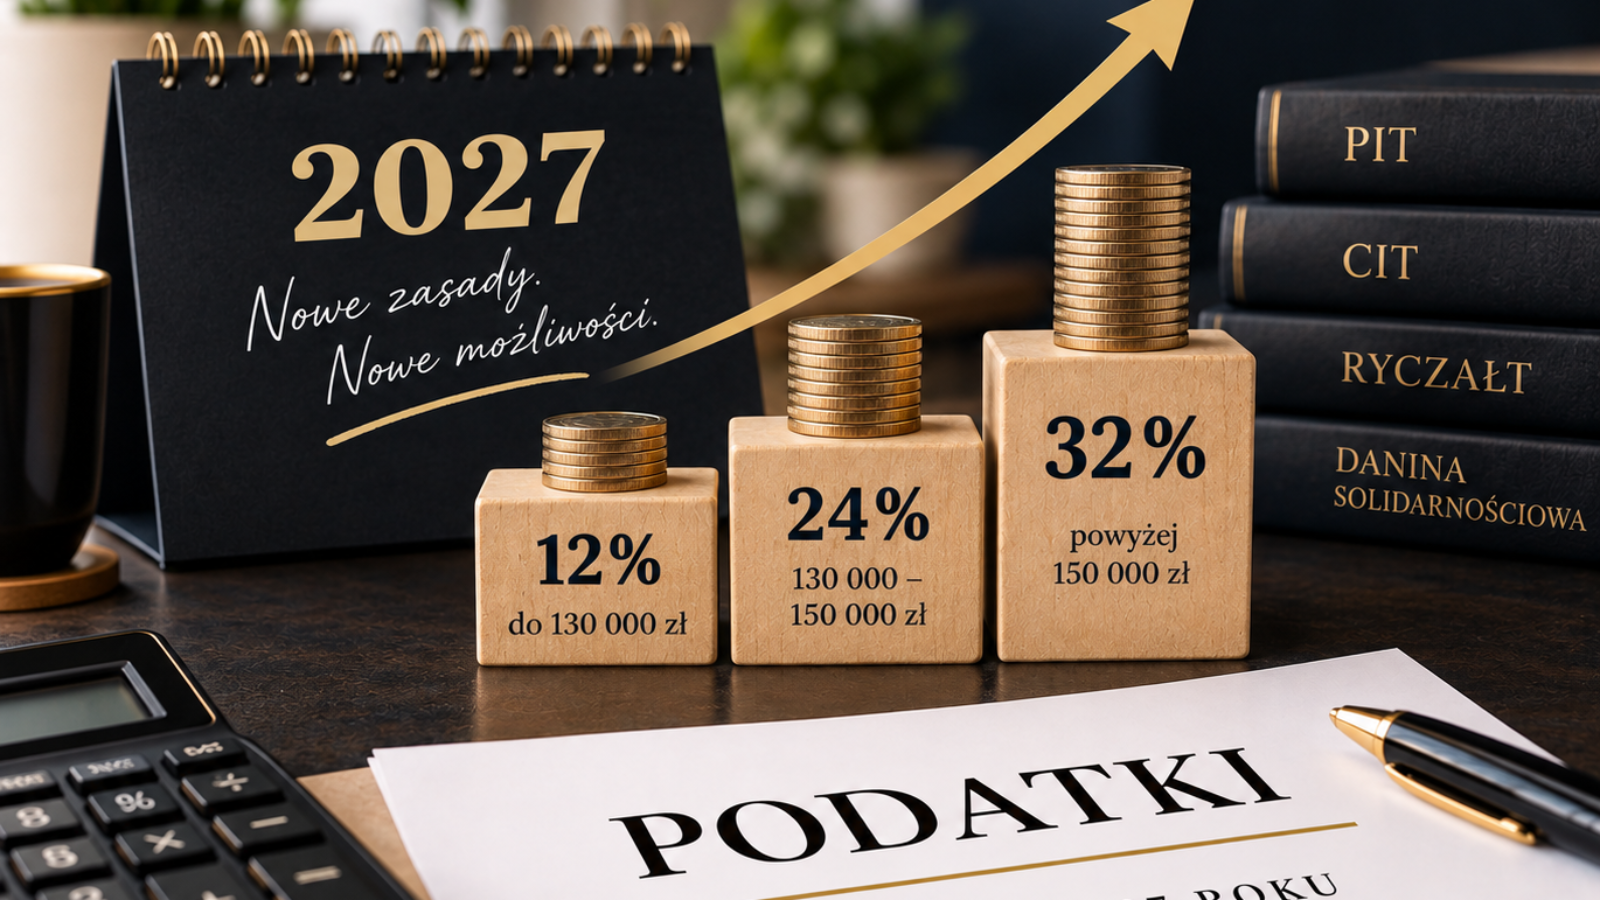
Od 1 stycznia 2027 roku w życie wejść ma projekt ustawy zmieniający zasady opodatkowania według skali podatkowej, czyli na zasadach ogólnych. Jak wiadomo, system ten w obecnym momencie działa według następujących założeń:
– kwota wolna od podatku stanowi 30 000 zł rocznie,
– od nadwyżki ponad tę kwotę, do 120 000 zł rocznie obowiązuje opodatkowanie 12%,
– zarobki roczne powyżej 120 000 zł opodatkowane są stawką 32%.
Zmiany zawarte w ustawie polegają na podniesieniu pierwszego progu podatkowego do poziomu 130 000 zł rocznie oraz na dodaniu pośredniej stawki wynoszącej 24% dla dochodów mieszczących się w zakresie od 130 000 do 150 000 zł. Najwyższą stawką – 32%, będą więc objęte jedynie roczne dochody przekraczające 150 000 zł.
Proponowane zmiany mają na celu łagodzenie „szoku”, który następuje w wyniku przekroczenia kwoty rocznych dochodów w wysokości 120 000 zł i powoduje gwałtowny wzrost stawki podatku, bo aż o 20 punktów procentowych. Na wprowadzeniu projektu w życie skorzystać ma ponad 3,5 milionów podatników, a odsetek osób płacących najwyższy próg podatkowy ma spaść z przewidywanych 14% do 7,2%, jak podaje gov.pl.
Przeanalizujmy to więc na przykładzie podatnika, który zarabia 160 000 zł rocznie:
| Zarobki do: | Stare stawki | Stary PIT | Nowe stawki | Nowy PIT |
| 30 000 zł | 0% | 0 zł | 0% | 0 zł |
| 120 000 zł | 12% | 10 800 zł | 12% | 10 800 zł |
| 130 000 zł | 32% | 3 200 zł | 12% | 1 200 zł |
| 150 000 zł | 32% | 6 400 zł | 24% | 4 800 zł |
| 160 000 zł | 32% | 3 200 zł | 32% | 3 200 zł |
| PIT razem: | 23 600 zł | PIT razem: | 20 000 zł |
Jak wynika z tabeli podatnik ten „oszczędza” na zmianach 3 600 zł w skali roku, z czego 2 000 zł wynika z samego podniesienia pierwszego progu podatkowego do górnego limitu 130 000 zł, natomiast kolejne 1 600 zł z opodatkowania części jego dochodów pośrednią stawką 24%. Warto zauważyć, że jak wynika z konstrukcji tego podatku 3 600 zł to najwyższa kwota, jaką można „zyskać” na powyższych zmianach.
W celu pokrycia deficytu, który niewątpliwie powstanie w wyniku takich zmian, stawka podatku CIT dla dużych podmiotów (a więc takich, których roczne przychody przekraczać będą 50 mln. euro – ok. 217,1 mln. zł), zostanie podniesiona z 19 do 22%. To samo tyczy się podatkowych grup kapitałowych.
Kolejną zmianą jest podniesienie tzw. daniny solidarnościowej z 4% do 5%. Danina solidarnościowa jest obciążeniem, które obowiązuje osoby fizyczne zarabiające ponad 1 000 000 zł rocznie. Środki pozyskane w ten sposób trafiają do Solidarnościowego Funduszu Wsparcia Osób Niepełnosprawnych.
Ostatnią już zmianą, która ma wejść w życie 1 stycznia 2027 roku jest obniżenie limitu przychodów, który umożliwia wybór opodatkowania ryczałtem od przychodów ewidencjonowanych. Obecny limit, który obowiązuje od 2021 roku wynosi 2 mln. euro, czyli w przeliczeniu na PLN około 8,7 mln. zł. Ma on wrócić do poziomu sprzed tej reformy, mianowicie do 250 tys. euro, a więc około 1,1 mln zł.
Podsumowując, system podatkowy w Polsce czekają dość istotne zmiany, które przeniosą część obowiązku finansowania wydatków publicznych z klasy średniej na podmioty i osoby, które zarabiają najwięcej.