VAT i symbole finansowe na biurku

Rewolucja czy ewolucja? Zmiany w VAT od października 2026 roku

2 czerwca 2026 roku Rada Ministrów przyjęła projekt nowelizacji ustaw o podatku od towarów i usług oraz o zasadach ewidencji i identyfikacji podatników i płatników. Mówiąc więc ogólniej, przyjęte zostały zmiany w ustawie o VAT.

Zmiany te obejmują pięć głównych obszarów:

– likwidacja wybranych obowiązków nałożonych dotychczas na podatników,

– ułatwienie prowadzenia działalności,

– doprecyzowanie niejasnych przepisów,

– wzmocnienie ochrony systemu podatkowego,

– oraz zmiany wynikające z orzeczeń Trybunału Sprawiedliwości UE.

Głównym celem nowelizacji ma być uproszczenie podatku VAT dla przedsiębiorców,
a większość zmian obowiązuje już od 1 października 2026 roku. Obowiązki, które zostały zniesione w związku z nowelizacją, to:

– obowiązek składania oddzielnej informacji o spisie z natury, a więc wypełniania druku VAT-S1, w związku z likwidacją działalności gospodarczej, dane te zamiast tego zawierane będą w pliku JPK VAT, zmiana ta ma zacząć obowiązywać od 1 stycznia 2027 roku, 

– obowiązek wykazywania w JPK VAT podstawy opodatkowania przy zakupach od podatników spoza Polski, towarów i usług zwolnionych z podatku,

– obowiązek zapłaty VAT w ciągu 14 dni przy zakupie środka transportu z innego kraju UE, który to podatek również będzie zawierany w jednej z deklaracji VAT, od 1 stycznia 2027 roku.

Zmiany, które mają na celu ułatwienie prowadzenia działalności to:

– ograniczenie naliczania odsetek od VAT podczas importu, w przypadkach, gdy opóźnienie płatności nie wynika z winy podatnika,

– ujednolicenie zasad momentu powstania obowiązku podatkowego w przypadku towarów lub usług wykonywanych za odszkodowaniem na podstawie organów publicznych lub mocy prawa,

– wprowadzenie „składu VAT” polegającego na wyznaczeniu miejsca, na terenie którego obowiązuje stawka VAT 0% do momentu wyprowadzenia z niego towaru, co ma ułatwić handel międzynarodowy i wyeliminować nakaz rozliczania podatku na każdym etapie obrotu, od
1 stycznia 2027 roku,

– możliwość sprawdzenia statusu VAT podatnika do 5 lat wstecz,

– możliwość dokonania przez podróżnych e-odprawy TAX FREE z wykorzystaniem terminala TAX FREE na potrzeby zwrotu podatku VAT, co zacznie obowiązywać od 1 lipca 2028 roku.

Doprecyzowane przepisy dotyczą:

– rozliczania dostaw energii elektrycznej (w zakresie miejsca dostawy),

– zasad korzystania ze zwolnienia VAT dla małych przedsiębiorców,

– rozliczania kaucji pobieranej w systemie kaucyjnym,

– stosowania stawki obniżonej dla określonych produktów służących dezynfekcji.

Ochrona systemu podatkowego ma zostać wzmocniona poprzez:

– rozszerzenie odpowiedzialności nabywców za zaległości podatkowe sprzedawców, których nabywca mógł podejrzewać o nierzetelność, w określonych przypadkach,

– zmiany przepisów dotyczących kas fiskalnych w celu przyspieszenia digitalizacji tego obszaru, między innymi obowiązek wyrejestrowania kasy fiskalnej w terminie do 5 dni od momentu sporządzenia protokołu, co będzie obowiązywać od 1 stycznia 2027 roku oraz zakaz wymiany pamięci fiskalnej w kasach starego typu, co oznacza, że w przypadku jej zapełnienia lub uszkodzenia obowiązkowa będzie wymiany kasy na kasę online, co zacznie obowiązywać od
1 lipca 2027 roku,

– zmiany sposobu klasyfikacji towarów objętych mechanizmem podzielonej płatności
z Polskiej Klasyfikacji Wyrobów i Usług (PKWiU) na Nomenklaturę Scaloną (CN).

Ostatnia kategoria zmian wynika z orzeczeń Trybunału Sprawiedliwości Unii Europejskiej i wprowadziła następujące modyfikacje:

– osoby prowadzące wspólne gospodarstwo rolne mają możliwość bycia traktowanymi jako odrębni podatnicy VAT,

–  rozszerzenie możliwości stosowania stawki 0% VAT dla niektórych usług związanych
z importem towarów,

– przepisy dotyczące odliczania VAT zostały dostosowane do aktualnego orzecznictwa unijnego.

Zakres zmian jest więc dość szeroki, należy pamiętać o terminach wprowadzenia niektórych z nich, ponieważ nie wszystkie wejdą w życie w tym samym momencie. Część
z nowych przepisów wprowadza nowe możliwości dla podatników i ułatwia im prowadzenie działalności, niektóre z nich, zwłaszcza te dotyczące wzmocnienia ochrony systemu podatkowego, budzą jednak kontrowersje i obawy wśród niektórych przedsiębiorców.
ChatGPT Image 15 wrz 2026, 21_16_37

Podatki 2027: nowe progi PIT i ważne zmiany dla przedsiębiorców

Od 1 stycznia 2027 roku w życie wejść ma projekt ustawy zmieniający zasady opodatkowania według skali podatkowej, czyli na zasadach ogólnych. Jak wiadomo, system ten w obecnym momencie działa według następujących założeń:

– kwota wolna od podatku stanowi 30 000 zł rocznie,

– od nadwyżki ponad tę kwotę, do 120 000 zł rocznie obowiązuje opodatkowanie 12%,

– zarobki roczne powyżej 120 000 zł opodatkowane są stawką 32%.

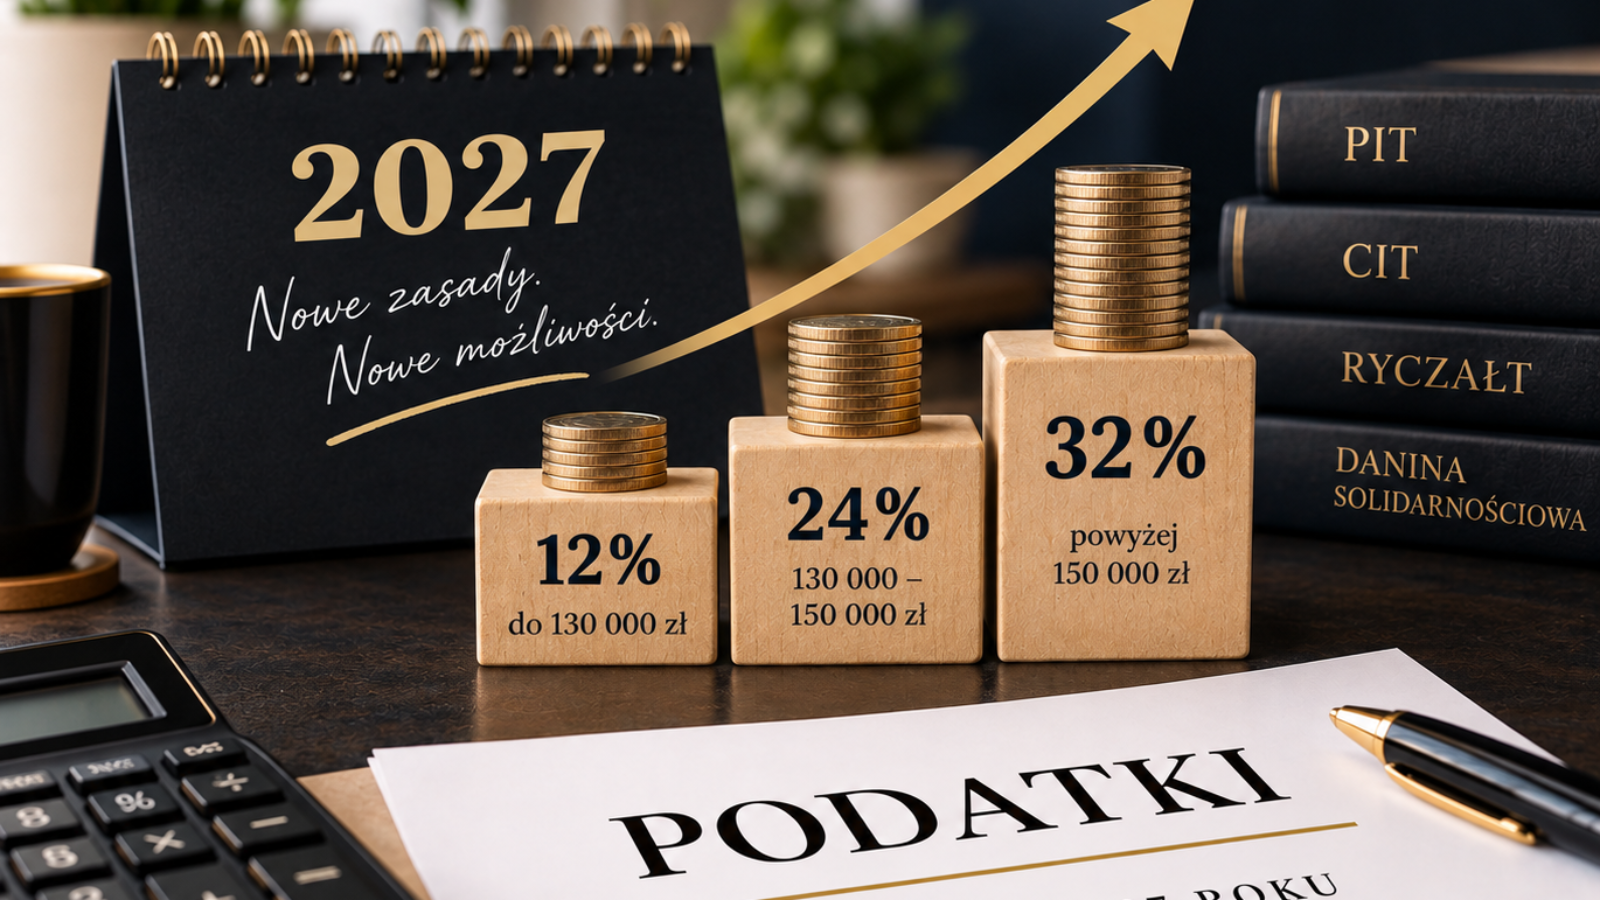
Zmiany zawarte w ustawie polegają na podniesieniu pierwszego progu podatkowego do poziomu 130 000 zł rocznie oraz na dodaniu pośredniej stawki wynoszącej 24% dla dochodów mieszczących się w zakresie od 130 000 do 150 000 zł. Najwyższą stawką – 32%, będą więc objęte jedynie roczne dochody przekraczające 150 000 zł.

Proponowane zmiany mają na celu łagodzenie „szoku”, który następuje w wyniku przekroczenia kwoty rocznych dochodów w wysokości 120 000 zł i powoduje gwałtowny wzrost stawki podatku, bo aż o 20 punktów procentowych. Na wprowadzeniu projektu w życie skorzystać ma ponad 3,5 milionów podatników, a odsetek osób płacących najwyższy próg podatkowy ma spaść z przewidywanych 14% do 7,2%, jak podaje gov.pl.

Przeanalizujmy to więc na przykładzie podatnika, który zarabia 160 000 zł rocznie:

Zarobki do:Stare stawkiStary PITNowe stawkiNowy PIT
30 000 zł0%0 zł0%0 zł
120 000 zł12%10 800 zł12%10 800 zł
130 000 zł32%3 200 zł12%1 200 zł
150 000 zł32%6 400 zł24%4 800 zł
160 000 zł32%3 200 zł32%3 200 zł
 PIT razem:23 600 złPIT razem:20 000 zł

Jak wynika z tabeli podatnik ten „oszczędza” na zmianach 3 600 zł w skali roku, z czego 2 000 zł wynika z samego podniesienia pierwszego progu podatkowego do górnego limitu 130 000 zł, natomiast kolejne 1 600 zł z opodatkowania części jego dochodów pośrednią stawką 24%. Warto zauważyć, że jak wynika z konstrukcji tego podatku 3 600 zł to najwyższa kwota, jaką można „zyskać” na powyższych zmianach.

W celu pokrycia deficytu, który niewątpliwie powstanie w wyniku takich zmian, stawka podatku CIT dla dużych podmiotów (a więc takich, których roczne przychody przekraczać będą 50 mln. euro – ok. 217,1 mln. zł), zostanie podniesiona z 19 do 22%. To samo tyczy się podatkowych grup kapitałowych.

Kolejną zmianą jest podniesienie tzw. daniny solidarnościowej z 4% do 5%. Danina solidarnościowa jest obciążeniem, które obowiązuje osoby fizyczne zarabiające ponad 1 000 000 zł rocznie. Środki pozyskane w ten sposób trafiają do Solidarnościowego Funduszu Wsparcia Osób Niepełnosprawnych.

Ostatnią już zmianą, która ma wejść w życie 1 stycznia 2027 roku jest obniżenie limitu przychodów, który umożliwia wybór opodatkowania ryczałtem od przychodów ewidencjonowanych. Obecny limit, który obowiązuje od 2021 roku wynosi 2 mln. euro, czyli w przeliczeniu na PLN około 8,7 mln. zł. Ma on wrócić do poziomu sprzed tej reformy, mianowicie do 250 tys. euro, a więc około 1,1 mln zł.

Podsumowując, system podatkowy w Polsce czekają dość istotne zmiany, które przeniosą część obowiązku finansowania wydatków publicznych z klasy średniej na podmioty i osoby, które zarabiają najwięcej.

Zrzut ekranu 2026-04-08 235920

Pakiet paliwowy 2026

Rząd obniża ceny paliw – na czym polega nowy pakiet podatkowy?

W obliczu dynamicznych wzrostów cen paliw na światowych rynkach, polski rząd zdecydował się na wprowadzenie specjalnego pakietu podatkowego, którego celem jest bezpośrednie odciążenie kierowców i ograniczenie presji inflacyjnej. Nowe przepisy już obowiązują i wpływają na ceny na stacjach benzynowych.

Dlaczego rząd zdecydował się na interwencję?

Bezpośrednią przyczyną wprowadzenia zmian jest sytuacja geopolityczna – w szczególności konflikt na Bliskim Wschodzie, który doprowadził do gwałtownego wzrostu cen ropy naftowej. W konsekwencji drożeją również paliwa, co uderza zarówno w gospodarstwa domowe, jak i przedsiębiorców.

Rząd podkreśla, że działania mają charakter odpowiedzialny i są odpowiedzią na czynniki zewnętrzne, na które Polska nie ma bezpośredniego wpływu.

Najważniejsze elementy pakietu

Pakiet podatkowy obejmuje kilka kluczowych zmian:

1. Obniżka podatku VAT

Stawka VAT na paliwa została czasowo obniżona z 23% do 8%. Zmiana obowiązuje od 31 marca do 30 kwietnia 2026 roku.

2. Niższa akcyza

Równolegle wprowadzono obniżkę akcyzy na paliwa do minimalnego poziomu dopuszczonego przez Unię Europejską:

– ok. 29 groszy na litrze benzyny

– ok. 28 groszy na litrze oleju napędowego

Obniżka akcyzy obowiązuje krócej – od 30 marca do 15 kwietnia.

3. Dodatkowe mechanizmy (pakiet CPN)

Szerszy pakiet działań, określany jako „Ceny Paliwa Niżej”, obejmuje także inne rozwiązania, m.in. możliwość wprowadzenia maksymalnych cen paliw czy dodatkowych regulacji rynku.

Ile wynosi koszt dla budżetu?Wprowadzenie pakietu wiąże się z konkretnymi wydatkami
publicznymi:

ok. 930 mln zł kosztuje obniżka VAT

ok. 400 mln zł to koszt obniżki akcyzy (w krótszym okresie obowiązywania)

Łącznie działania te oznaczają miliardowe obciążenie dla budżetu państwa, ale mają przynieść szybki efekt w postaci niższych cen na stacjach.

Czy kierowcy rzeczywiście zapłacą mniej?

Z założeń rządu wynika, że dzięki wprowadzonym zmianom ceny paliw mogą spaść nawet o około 1,2 zł na litrze. W praktyce efekt zależy jednak od sytuacji na rynku globalnym – Polska, podobnie jak inne kraje, jest w dużej mierze uzależniona od cen ropy na świecie.

Rozwiązanie tymczasowe

Rząd jasno wskazuje, że pakiet ma charakter czasowy i interwencyjny. Jego głównym celem jest:

  • szybkie złagodzenie skutków wzrostu cen paliw
  • ochrona budżetów gospodarstw domowych

  • ograniczenie wpływu drogiego paliwa na inflacji

Podsumowanie

Pakiet podatkowy obniżający ceny paliw to jedna z największych interwencji fiskalnych ostatnich lat w Polsce. Dzięki obniżkom VAT i akcyzy kierowcy mogą chwilowo odetchnąć, jednak rozwiązanie to nie eliminuje głównej przyczyny problemu – wysokich cen ropy na rynkach światowych.

W praktyce oznacza to, że niższe ceny paliw mogą być tylko przejściowe, a dalszy rozwój sytuacji będzie zależał przede wszystkim od globalnej gospodarki.

xr:d:DAF9PemvFNA:18,j:7435862259503866800,t:24022012

Wyższe składki ZUS w 2026 r.

Od 2026 roku przedsiębiorców czeka wzrost składek do ZUS, zarówno na ubezpieczenia społeczne jak i ubezpieczenie zdrowotne. Ile wyniosą i z czego to wynika?

Na początku warto przypomnieć o kilku kluczowych kwestiach, które będą miały największy wpływ na to jak kształtowała się będzie wysokość składek płaconych do ZUS w przyszłym roku.

Rozróżniamy kilka rodzajów ulg w wysokości płaconych składek:

– ulga na start – dla rozpoczynających działalność gospodarczą po raz pierwszy albo podejmujących ją ponownie po 60 miesiącach od jej ostatniego zawieszenia lub zakończenia. Jest to okres 6 pełnych miesięcy, w którym przedsiębiorca opłaca wyłącznie składkę zdrowotną.

– ZUS preferencyjny – mały ZUS – przysługuje nowo powstałym przedsiębiorstwom i można z niego korzystać przez 24 miesiące od momentu rozpoczęcia działalności.  Najniższą możliwą podstawą obliczania składek ZUS jest 30% minimalnego wynagrodzenia.

– mały ZUS+ – przysługuje przedsiębiorcom, którzy za poprzedni rok kalendarzowy wykazali przychód poniżej 120 tys. zł, można z niego korzystać przez 36 miesięcy z ostatnich 60 miesięcy prowadzenia działalności, a kwota podstawy uzależniona jest od dochodu generowanego przez przedsiębiorstwo i mieści się w przedziale od 30% minimalnego wynagrodzenia, do 60% prognozowanego przeciętnego wynagrodzenia.

– standardowy – duży ZUS – najniższa podstawa naliczania składek to 60% prognozowanego przeciętnego wynagrodzenia.

Obliczona podstawa jest następnie mnożona przez stopę procentową dla poszczególnego rodzaju ubezpieczenia/funduszu:

  • 19,52% – emerytalne
  • 8% – rentowe
  • 1,67% – wypadkowe – przy czym warto zaznaczyć, że wysokość tej stopy procentowej jest zróżnicowana w zależności od kilku czynników jak np. rodzaj czy wielkość działalności.
  • 2,45% – chorobowe –ta składka jest dla przedsiębiorców dobrowolna, jednakże zrezygnowanie z niej pozbawia prawa do korzystania z zasiłków.
  • 2,45% – Fundusz Pracy – obowiązująca w większości przypadków tylko dla dużego ZUS.

Dla ubezpieczeń społecznych, same przepisy dotyczące obliczania podstawy wymiaru składek oraz wielkości stóp procentowych poszczególnych składek pozostają bez zmian, zmianie ulega jedynie podstawa obliczania wymiaru.

Mając tę wiedzę, jedynymi wartościami, których potrzebujemy do obliczenia wysokości składek w 2026 roku są:

  • wynagrodzenie minimalne – ogłaszane przez Radę Ministrów – które od 1 stycznia 2026 roku wyniesie 4806 zł
  • prognozowane przeciętne wynagrodzenie – wynikające ze statystyk zbieranych przez GUS – które dla 2026 roku szacowane jest na poziomie 9420 zł

Tabela przedstawiająca wartości wynikające z tych zmian:

Jeśli chodzi o wysokość składki na ubezpieczenie zdrowotne to sytuacja wygląda trochę inaczej. 1 stycznia 2025 roku wysokość podstawy jej wymiaru została zmniejszona ze 100% do 75% minimalnego wynagrodzenia. Od 1 stycznia 2026 roku zmiana ta zostanie cofnięta, co oznacza, że podstawą jej wymiaru znowu będzie 100% minimalnego wynagrodzenia. Jej stopa procentowa pozostaje na niezmienionym poziomie 9%. Składka zdrowotna uzależniona jest od dochodów przedsiębiorstwa, jednak jej minimalna wysokość dla każdego podmiotu jest taka sama.

Zmianę obrazuje poniższa tabela:

Jak łatwo zauważyć, minimalna wysokość tej składki wzrośnie o około 37%, co jest wartością o wiele wyższą niż w przypadku innych składek i to właśnie ta zmiana najbardziej „zaboli” przedsiębiorców, zwłaszcza w przypadku małych przedsiębiorstw.  

8+

Nowe obowiązki pracodawców od 24 grudnia 2025!

W kwietniu 2023 roku Rada Unii Europejskiej przyjęła ostateczną wersję dyrektywy o przejrzystości wynagrodzeń. Dała ona krajom członkowskim Unii 3 lata na dostosowanie prawa krajowego, tak aby uwzględniało ono nowe przepisy. Ostateczny termin wprowadzenia nowych krajowych przepisów mija 7 czerwca 2026 roku, ale już od 24 grudnia 2025 roku polscy pracodawcy zostaną obciążeni nowymi obowiązkami.

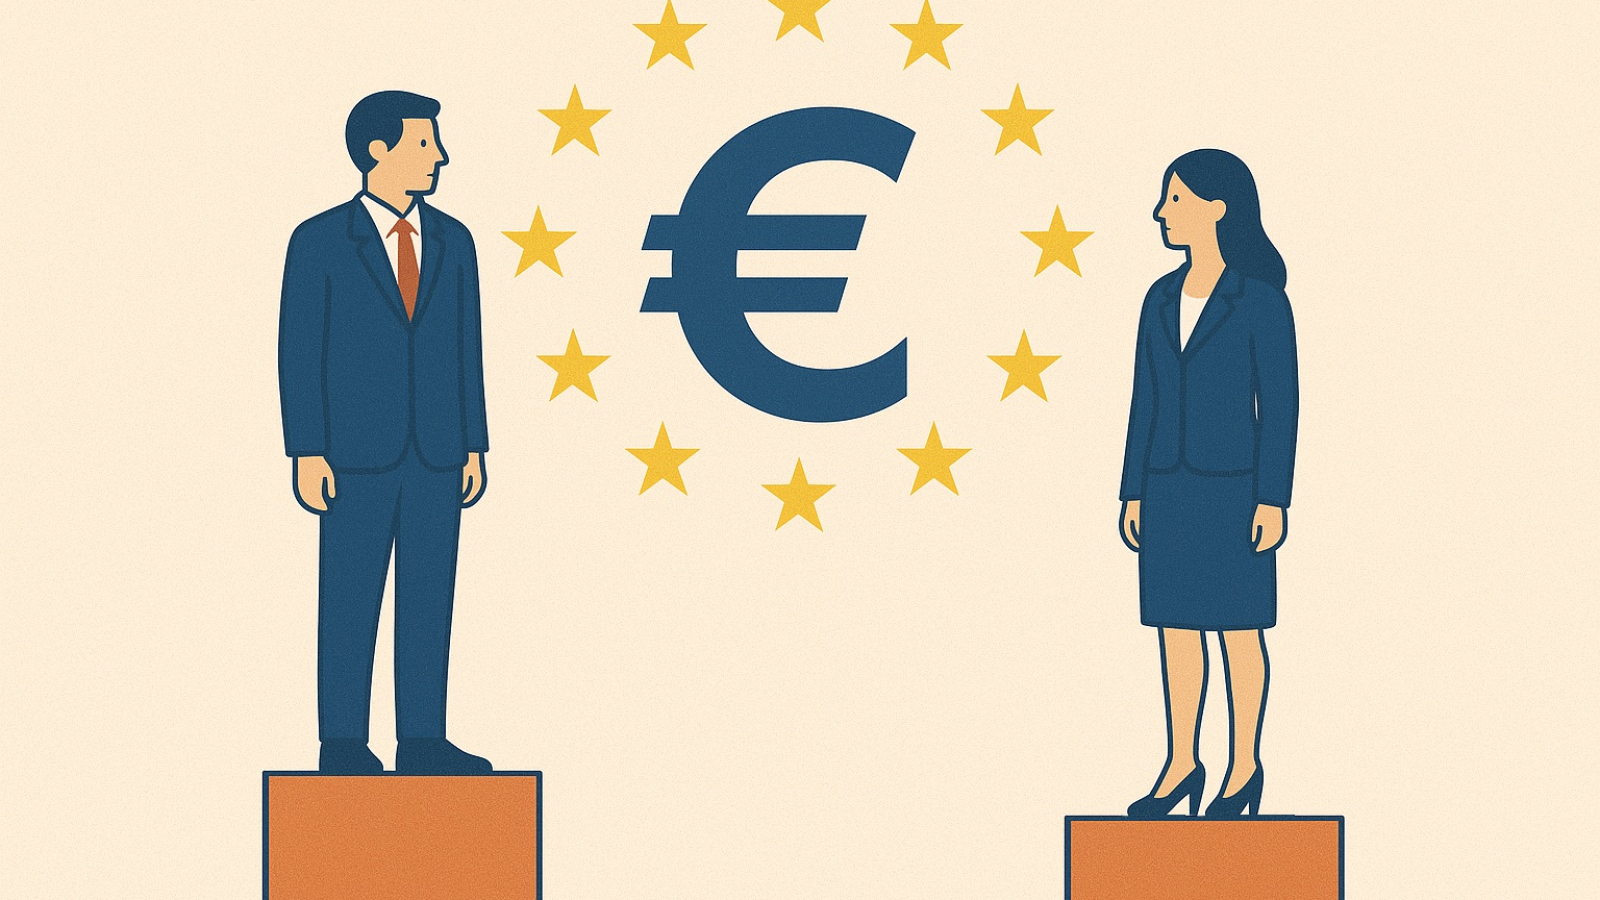
Głównym celem dyrektywy jest likwidacja luki płacowej w krajach członkowskich. Dane opublikowane przez Eurostat w 2018 roku pokazały, że kobiety zarabiają średnio o 13% mniej niż mężczyźni. Nowe przepisy przewidują, że wysokość różnicy średniego wynagrodzenia ze względu na płeć, będzie mogła wynosić maksymalnie 5%. Mimo to, nie tylko kobiety zyskają na wprowadzeniu nowych regulacji. Wdrożenie przepisów wiąże się z korzyściami dla wszystkich pracowników na terenie UE.

Pierwsza ze zmian nakazuje pracodawcom udzielenia potencjalnym pracownikom dostępu do informacji o początkowym poziomie lub przedziale wynagrodzenia na danym stanowisku. Oznacza to, że pracodawca w ogłoszeniu o pracę lub przed rozmową kwalifikacyjną, będzie zmuszony do udzielenia potencjalnemu pracownikowi informacji na temat widełek płacowych. Dla ludzi szukających pracy oznacza to możliwość zapoznania się ze średnim poziomem płac na danym stanowisku, a w związku z tym zwiększa jego szansę na wynegocjowanie lepszego wynagrodzenia za pracę. „Wynagrodzenie” w tym przypadku nie odnosi się jedynie do wysokości płacy, obowiązkowe będzie również informowanie
o premiach, dodatkach i innych świadczeniach, takich jak na przykład samochód służbowy.
Informacje te muszą być zawarte w formie umożliwiającej ich utrwalenie – nie wystarczy przekazanie ich ustnie. Utrudni to więc „wykiwanie” potencjalnego pracownika. Dodatkowo, nielegalne stanie się pytanie kandydatów o wysokość ich wynagrodzenia w poprzednim lub obecnym miejscu zatrudnienia, a ogłoszenia o prace nie będą mogły wskazywać na płeć, wiek lub inne cechy kandydata, preferowane przez pracodawcę, o ile nie mają bezpośredniego związku z wykonywaniem danego zawodu. Również nazwy stanowisk powinny być neutralne płciowo.

Nie wszystkie zmiany dotyczą jedynie osób ubiegających się o pracę. Zgodnie z dyrektywą, po objęciu stanowiska przez pracownika, pracodawca będzie zmuszony udzielić na jego żądanie informacji o:

– średniej wysokości wynagrodzenia, w podziale na płeć z uwzględnieniem zajmowanego stanowiska

– kryteriów wysokości wynagrodzenia i rozwoju kariery, które to muszą być obiektywne i niezależne od płci

Co więcej, firmy zostaną obarczone obowiązkiem raportowania wynagrodzeń wypłacanych pracownikom. Dla firm zatrudniających ponad 250 pracowników sprawozdania te będą coroczne. Firmy mniejsze, zatrudniające ponad 100 pracowników, będą takie sprawozdanie przedstawiać co 3 lata. W przypadku firm zatrudniających mniej niż 100 osób obowiązek sprawozdawczy nie funkcjonuje – jest to wywołane obawami Rady EU o nadmierne obciążenie małych i mikroprzedsiębiorstw w zakresie sprawozdawczości. Jeżeli sprawozdania wykażą, że luka płacowa przekracza wcześniej wspomniane 5% i firma nie będzie w stanie w satysfakcjonujący sposób jej wyjaśnić, zostanie ona zmuszona do podjęcia kroków naprawczych, w celu zrównania wynagrodzeń.

Dyrektywa oznacza też dobre wieści dla osób, które padły ofiarą dyskryminacji płacowej
i decydują się na wstąpienie na drogę sądową.
Do tej pory to pracownik zobowiązany był do przedstawienia dowodów, jednak z dniem wejścia w życie przepisów ulegnie to zmianie – to pracodawca będzie musiał udowodnić, że nie naruszył unijnych przepisów zakazujących dyskryminacji płciowej. Odszkodowanie dla pracownika ma zawierać w sobie pełne odzyskanie zaległego wynagrodzenia oraz innych związanych z nim premii oraz świadczeń rzeczowych.

Dyrektywa ta to tylko jeden z wielu podjętych kroków w drodze do równouprawnienia na rynku pracy. Droga te jest jeszcze dość długa, ale warto nią iść. Na tym przykładzie dobrze widać, że sprawiedliwe traktowanie kobiet przekłada się na lepsze traktowanie wszystkich pracowników, niezależnie od ich płci. 

pexels-clickerhappy-9796

Leasing w nowym wydaniu..

Od 1 stycznia 2026 roku zmienią się przepisy dotyczące wysokości limitu amortyzacji pojazdów osobowych wprowadzonych do ewidencji środków trwałych. Jak wpłynie to na przedsiębiorców?

Przypomnijmy, że na ten moment limity amortyzacji wyglądają następująco:

  • Dla samochodów osobowych spalinowych – 150 000 zł
  • Dla samochodów osobowych elektrycznych i napędzanych wodorem – 225 000 zł

Od nowego roku ulegnie to zmianie, rolę będzie odgrywać przede wszystkim ile wynosi emisja CO2 danego pojazdu. W przypadku aut nie spalinowych limit nie ulegnie zmianie, natomiast w przypadku pojazdów napędzanych benzyną czy dieslem, sytuacja wyglądać będzie następująco:

  • Dla aut spalinowych, których emisja CO2 wynosi poniżej 50 g/km – 150 000 zł
  • Dla aut spalinowych, których emisja CO2 wynosi 50 g/km lub więcej – 100 000 zł

Innymi słowy, auta niskoemisyjne pozostaną w starym zakresie dla aut spalinowych, natomiast te, które wymogów niskoemisyjnych nie spełniają będzie można amortyzować w mniejszym stopniu. Ale kto decyduje, że dany pojazd jest niskoemisyjny? Ilość emitowanego CO2 będzie ustalana na bazie danych pochodzących z Centralnej Ewidencji Pojazdów, które to pochodzą z dokumentów homologacyjnych. 

Warto w tym momencie przypomnieć doktrynę „prawo nie działa wstecz” – w tym wypadku oznacza to, że pojazdy wprowadzone do ewidencji środków trwałych przed 1 stycznia 2026 nadal będą mogły być amortyzowane do starego limitu niezależnie od ich emisji CO2, co stanowi niejako „ostatnią deskę ratunku” dla niektórych przedsiębiorców, ale i tu istnieje haczyk. Fiskus może bowiem uznać, że data zakupu auta przed końcem 2025 roku nie jest przypadkowa, a wynika z chęci uzyskania korzyści podatkowej. Jeśli tak się stanie, dany podmiot objęty zostać może obowiązkiem raportowania schematu podatkowego. Ryzyko jest podwyższone, jeśli transakcja zostanie zawarta tuż przed końcem roku lub jeśli zakup pojazdu nie wynika z rzeczywistych potrzeb firmy.

Gra jest więc warta świeczki, ale nie jest pozbawiona ryzyka. Jeśli decydujemy się na zakup auta przed końcem roku i chcemy uniknąć „wykrycia” przez urząd skarbowy, lepiej jest się za to zabrać raczej wcześniej niż później.

Celem wprowadzenia nowych przepisów jest zachęta przedsiębiorców do ograniczenia emisji CO2 poprzez zakup pojazdów nisko-, a najlepiej, zeroemisyjnych.

Na zakończenie tej części artykułu warto wspomnieć, że analogiczne limity będą miały zastosowanie również do rat leasingu operacyjnego, wynajmu długoterminowego oraz opłat z tytułu korzystania z pojazdów na podstawie umów dzierżawy i innych o podobnym charakterze.

W ramach ciekawostki przygotowaliśmy tabelę, która zawiera porównanie polskich limitów amortyzacji z kilkoma innymi krajami UE. Kwoty przeliczone z euro na złote kursem 4,24 z dnia 28 października 2025 roku.

 Limit amortyzacji dla pojazdów elektrycznych i napędzanych wodoremGórny limit amortyzacji dla pojazdów spalinowych (niskoemisyjnych)Dolny limit amortyzacji dla pojazdów spalinowych (nieniskoemisyjnych)
Krajw EURw PLNw EURw PLNw EURw PLN
Polska53 066225 00035 377150 00023 585100 000
Niemcy100 000424 000––––
Czechy82 000347 68082 000347 68082 000347 680
Litwa75 000318 00050 000212 00010 00042 400

Warto wspomnieć, że w przypadku aut spalinowych w Niemczech limity te są o wiele bardziej elastyczne i rozpatrywane są bardziej indywidualnie, niż przewidują to przykładowo polskie czy litewskie przepisy.

Jak widać, ulgi podatkowe związane z zakupem pojazdów nieemisyjnych i niskoemisyjnych są wyższe w innych krajach europejskich, niż w Polsce. Nie ma więc co się dziwić, że nasi przedsiębiorcy raczej niechętnie będą przechodzili na ten typ pojazdów, nawet mimo nowych progów amortyzacji.

download

KSeF bez stresu – czyli jak zaprzyjaźnić się z e-fakturą

Do końca 2026 roku w Polsce wprowadzony zostanie KSeF, czyli Krajowy System e-Faktur. Czym jest KSeF i co jego wprowadzenie oznacza dla przedsiębiorców?

KSeF stanowi system, który umożliwi wystawianie, przesyłanie, odbieranie i przechowywanie faktur strukturyzowanych – to znaczy takich, które dostępne będą jedynie w formie elektronicznej, możliwe do odczytania tylko poprzez sam system i wystawiane jedynie wedle ściśle określonego wzoru. Co dość przydatne, KSeF będzie automatycznie sprawdzał, czy wystawiona faktura jest zgodna ze wzorem i automatycznie odrzuci ją, kiedy wykryje błędy, co pozwoli przedsiębiorcom na uniknięcie pomyłek.

Korzystanie z systemu nie będzie dobrowolne, a uwagę należy zwrócić na trzy daty stanowiące ostateczne terminy konieczności zmiany formy faktur na elektroniczną:

– od 1 lutego 2026 roku, korzystanie z KSeFu będzie obowiązkowe dla firm, które w 2024 r. osiągnęły sprzedaż powyżej 200 mln zł (wliczając w to VAT)

– od 1 kwietnia 2026 roku obowiązkiem tym objęte zostaną wszystkie pozostałe firmy

– dodatkowo, do 31 grudnia 2026 roku, możliwe będzie wystawianie faktur poza KSeFem, pod warunkiem, że suma sprzedaży (wliczając w nią VAT) w danym miesiącu nie przekroczy 10 000 zł.

Ta rozbieżność dat, stanowi niejaki ukłon w stronę mniejszych przedsiębiorców, którzy będą dysponowali większą ilością czasu na wdrożenie do swojej działalności niezbędnych zmian, w celu zastosowania systemu. Niemniej jednak należy pamiętać, że najpóźniej od lutego każdy, kto korzysta z produktów lub usług dużych firm, których sprzedaż przekroczyła 200 mln zł, będzie musiał fakturę dla siebie ‘ściągnąć’ z systemu KSeF.

KSeF zintegrowany jest z wieloma programami księgowymi, w tym z Saldeo, dzięki czemu proces wystawienia faktury nie skomplikuje się nadmiernie – składać się będzie z następujących kroków:

  1. Przygotowanie merytoryczne faktury – innymi słowy, określenie wszystkich tych danych, do których podania zobowiązania bylibyśmy w momencie wystawiania tradycyjnej faktury; nazwa i adres nabywcy, dane sprzedawcy, opis towarów lub usług, kwota netto, stawka podatku VAT, kwota tego podatku i kwota brutto
  2. Utworzenie pliku XML zawierające dane w formacie zgodnym ze schematem KSeF
  3. Autoryzacja użytkownika w KSeFie
  4. Wysłanie faktury do KSeFu – nadanie jej numeru
  5. Weryfikacja przez KSeF poprawności faktury pod względem zarówno formatu jak i jej zawartości, jeśli obie będą poprawne, dokument zostanie przyjęty i zostanie mu nadany numer referencyjny, stanowiący unikalny identyfikator, za pomocą którego możliwe będzie wyszukiwanie danej faktury.

Konieczność wprowadzenia systemu, może dla wielu wydawać się uciążliwa, ale na końcu tego kija jest marchewka – oto korzyści, które wiążą się z KSeFem:

– zwolnienie z obowiązku przechowywania i archiwizacji faktur – raz wprowadzona do KSeFu faktura będzie tam zachowana przez 10 następnych lat, to system przejmie Twoje dotychczasowe obowiązki

– zwolnienie z obowiązku przekazywania plików JPK_FA na żądanie urzędu

– czas jaki urząd skarbowy będzie miał na zwrot podatku VAT skróci się z 60 do 40 dni

– jednolity format faktur zapobiegać będzie nieporozumieniom, a dostęp do faktur zakupu będzie natychmiastowy

– większa automatyzacja procesów usprawni księgowość i zmniejszy prawdopodobieństwo popełniania błędów, przy wystawianiu faktur

– księgowi będą mieli bezpośredni dostęp do faktur, poprzez KSeF, co pozwoli zaoszczędzić czas i środki, które musiałyby zostać poświęcone na dostarczenie do nich faktur w formie papierowej.

Warto w tym miejscu zaznaczyć, że faktury papierowe nie wypadną całkowicie z obiegu, system nie obejmuje:

– faktur konsumenckich (B2C)

– faktur wystawionych w ramach OSS (One Stop Shop) i IOSS (Import One Stop Shop)

– biletów, uznawanych za faktury, wliczając w to paragony na płatnych autostradach

Na zakończenie chcielibyśmy rozwiać wątpliwości naszych Klientów – jesteśmy przygotowani na wdrożenie wszystkich niezbędnych kroków w celu uczynienia przejścia na KSeF tak prostym i przyjemnym jak to tylko możliwe.  

pexels-stasknop-3457243

System kaucyjny, czyli recykling w nowym wydaniu

Od 1 października 2025 roku w Polsce zaczyna obowiązywać system kaucyjny. Dlaczego?
Po co? I jakie skutki będzie to miało dla zarówno konsumenta jak i producentów? Na te pytania postaramy się odpowiedzieć w poniższym artykule.

Zacznijmy od początku – 5 czerwca 2019 roku Parlament Europejski i Rada UE przyjęły dyrektywę 2019/904. Nałożyła ona na państwa członkowskie Unii Europejskiej obowiązek selektywnej zbiórki do celów recyklingu. W ramach systemu, państwa zobowiązane są do zbierania co najmniej 77% wybranych opakowań od 2025 roku, a od 2029 obowiązek ten wzrośnie do minimum 90%. Poza tym, butelki jednorazowego użytku mają składać się, od 2025 roku, w minimum 25% z tworzyw sztucznych pochodzących z recyklingu, a od 2030 – z 30%.

Korzyści jakie ma przynieść wprowadzenie systemu kaucyjnego, jak możemy przeczytać na gov.pl to:

– zmniejszenie zanieczyszczenia środowiska przez odpady opakowaniowe,

– zwiększenie poziomu selektywnego zbierania odpadów opakowaniowych,

– zwiększenie poziomów recyklingu odpadów opakowaniowych,

– stworzenie pozytywnych nawyków dot. segregowania odpadów.

A teraz najważniejsze – jakie skutki ma to dla konsumenta? Po pierwsze system obejmuje:

– butelki plastikowe o pojemności do 3 litrów – kaucja wynosić będzie 50 groszy,

– puszki metalowe o pojemności do 1 litra – kaucja wynosić będzie 50 groszy,

– butelki szklane o pojemności do 1,5 litra – kaucja wynosić będzie złotówkę.

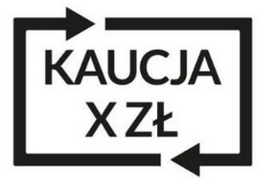
Co ważne, nie każde opakowanie spełniające powyższe kryteria zostanie objęte systemem, aby wiedzieć, które opakowania opłacało się będzie zachować należy wypatrywać na nich poniższego symbolu:

W miejscu X podana będzie konkretna kwota kaucji przypisana do danego opakowania.

Kaucja naliczana będzie dopiero przy kasie, dlatego wiele osób może być zaskoczonych wysokością rachunku. Wszystkie jednostki handlowe sprzedające oznakowane produkty będą miały obowiązek pobierania kaucji, ale – co dość niefortunne – nie wszystkie z nich będą zobowiązane do przyjmowania opakowań. Obowiązek ten spoczywa jedynie na sklepach o powierzchni powyżej 200 metrów kwadratowych, mniejsze sklepy mogą przystąpić do systemu dobrowolnie, wyjątek stanowić będą sklepy sprzedające napoje w szklanych butelkach wielokrotnego użytku, czyli innymi słowy piwo – będą one zobowiązane do wprowadzenia systemu niezależnie od powierzchni. Dodatkowo, wprowadzono wymóg utworzenia co najmniej 1 punktu zbiórki oznakowanych opakowań w każdej gminie, punkty te mogą powstawać poza jednostkami handlowymi, wiele z nich ma przyjąć formę automatu.

Aby mieć pewność, że Twoje opakowanie zostanie przyjęte, a należna Ci kaucja zwrócona, nie należy zgniatać oddawanych butelek, ani puszek. Etykieta zawierająca kod kreskowy oraz oznaczenie systemu, musi być czytelna. W celu otrzymania zwrotu nie będzie potrzebny Ci paragon. 

Odpowiedzialność finansową za wprowadzenie systemu w dużej mierze poniesie producent. Zapłaci on między innymi za zbiórkę, odbiór i transport oznakowanych opakowań, prowadzenie ewidencji i rozliczanie kaucji. Dodatkowe finanse wpłyną do systemu z sumy niezwróconych kaucji oraz ze sprzedaży materiałów pochodzących z recyklingu.

Dla zakończenia warto zaznaczyć, że Polska nie jest tu chomikiem doświadczalnym: wiele innych krajów UE wprowadziło podobne systemy z dużym powodzeniem. Przykładowo Niemcy, Norwegia i Litwa, dzięki systemowi kaucyjnemu, osiągnęły 90% lub wyższy stopień zwrotu opakowań do producentów. 

1920x810

Krótko o “ustawie stażowej”

12 września 2025 roku Sejm uchwalił tzw. „ustawę stażową”, która zmienia treść kodeksu pracy na korzyść pracownika. Co dokładnie oznacza to zarówno dla osób pracujących jak i pracodawców?

Zgodnie z wyżej wymienioną ustawą, do stażu pracy w niedalekiej przyszłości wliczać się będą:

– okres prowadzenia działalności pozarolniczej, w tym działalności jednoosobowej i współpraca z osobą prowadzącą taką działalność

– okres wykonywania umów zlecenia, innych umów o świadczeniu usług, do których zgodnie z przepisami Kodeksu Cywilnego stosuje się przepisy dotyczące zlecenia; a także umów agencyjnych oraz współpraca z osobą wykonującą ww. umowy

– okres zawieszenia działalności gospodarczej przez osobę prowadzącą pozarolniczą działalność gospodarczą, w celu sprawowania opieki nad dzieckiem

– okres bycia członkiem rolniczej spółdzielni produkcyjnej lub spółdzielni kółek rolniczych

– udokumentowany okres wykonywania innej niż zatrudnienie pracy za granicą

W większości przypadków to ZUS będzie odpowiedzialny za wydanie zaświadczenia, które potwierdzi długość okresu pracy. Wyjątek stanowią: wcześniej wspomniana praca za granicą oraz okresy zatrudnienia niepodlegającego zgłoszeniu do ZUS. 

Mówi się, że prawo nie działa wstecz, ale w tym wypadku na szczęście nie jest to do końca prawda – okresy sprzed wejścia w życie ustawy też będą wliczane do stażu pracy, pod warunkiem, że będą właściwie udokumentowane.

A co, jeśli ZUS nie będzie z jakiegoś powodu w stanie wystawić zaświadczenia, na przykład w przypadku, kiedy okres pracy zakończył się dawno temu? Nie ma problemu – okres stażu można udowodnić własnymi dokumentami.

No dobrze, ale co z tego wynika, dlaczego ma to mieć znaczenie dla osoby pracującej? Dłuższy staż pracy daje pracownikowi dostęp do niektórych świadczeń pracowniczych, takich jak na przykład nagrody jubileuszowe czy prawo do dłuższego urlopu. Ma to również znaczenie w przypadku aplikowania na stanowisko, które wymaga potwierdzonego doświadczenia zawodowego.

Jeżeli chodzi o pracodawców – w związku z ustawą czeka ich trochę pracy. Muszą oni bowiem ustalić okres stażu poszczególnych pracowników, a w związku z tym być może będą zmuszeni do zmiany przepisów zakładowych oraz zabezpieczenia środków niezbędnych do sfinansowania tych zmian.

Ustawa wchodzi w życie 1 stycznia 2026 roku, co daje przedsiębiorcom nieco ponad 3 miesiące na dokonanie obliczeń i wprowadzenie niezbędnych zmian.

pexels-anntarazevich-5697256

Ministerstwo Finansów ostrzega!

Dostałeś / dostałaś wiadomość tekstową z urzędu skarbowego? Krajowa Administracja Skarbowa oraz Ministerstwo Finansów wspólnie ostrzegają – to oszustwo.

Pod urzędy skarbowe podszywają się przestępcy i rozsyłają fałszywe smsy dotyczące zwrotu podatku. W treści znajduje się również link, w który pod żadnym pozorem nie należy wchodzić – może to spowodować utratę danych lub zawirusowanie telefonu.

Urzędy Skarbowe przypominają, że nie wysyłają nigdy żadnych wiadomości tekstowych podatnikom oraz apelują o zachowanie szczególnej ostrożności.